
Začni investovať so mnou a s Finaxom po svojom boku - podľa stratégií, ktoré sám používam. Vďaka tejto pozvánke teraz získaš zľavu až 1.000 eur riadených až 3 roky bez poplatku.
Publikované: 1 októbra, 2026
Tohtoročná situácia na investičnom trhu na prvý pohľad vyzerá ako klasický návrat hodnotového investovania. Index MSCI US Investable Market Value do 11. septembra tohto roka posilnil o 17,56 %, zatiaľ čo jeho Growth náprotivok pridal len 8,82 %. Rozdiel bol natoľko výrazný, že sa ponúka známy príbeh – po rokoch dominancie technologických rastových akcií sa investori vracajú k lacnejším firmám a tradičnej ekonomike.
Lenže pri bližšom pohľade sa tento príbeh začína mierne rozpadať.
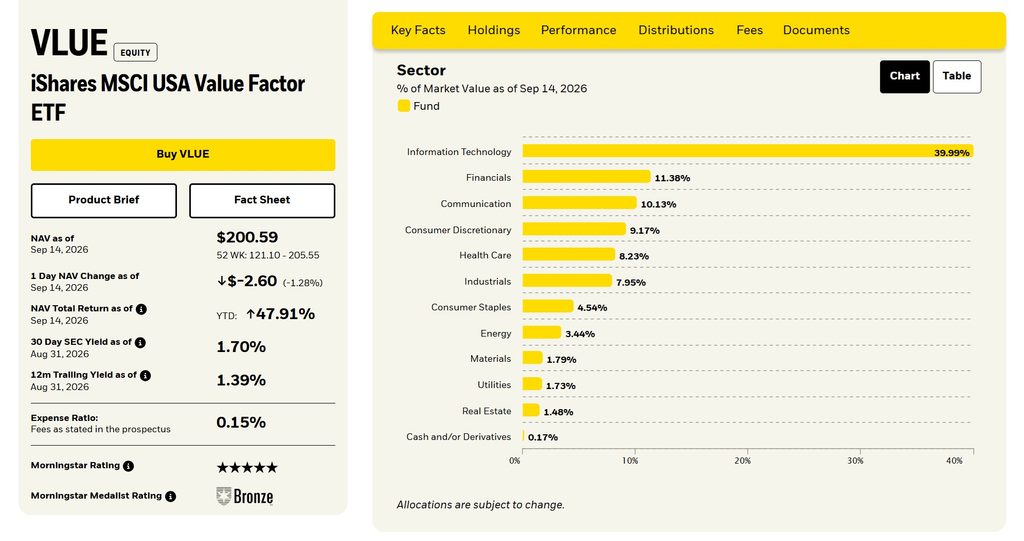
Stačí sa pozrieť na ETF iShares MSCI USA Value Factor. Jeho výnos od začiatku roka do 11. septembra dosiahol takmer 50 %. Zároveň však viac ako 39 % jeho portfólia tvoria technologické firmy.
To nevyzerá na obraz starého hodnotového sveta – založeného na bankách, ropných spoločnostiach a ďalších tradičných odvetviach.
Value a Growth nie sú dve oddelené ekonomiky ↕️
Problém nastáva už pri samotnom pohľade na oba tieto prístupy.
▶️ Nejde totiž o dve jasne oddelené skupiny sektorov.
MSCI napríklad definuje Value pomocou ukazovateľov, ako sú pomer účtovnej hodnoty k cene akcie, forwardový pomer zisku k cene akcie alebo dividendový výnos. Growth naopak vymedzuje pomocou očakávaného aj historického rastu ziskov a tržieb. Podľa metodiky MSCI môže mať navyše jedna spoločnosť súčasne charakteristiky Value aj Growth.
A to zásadne mení pohľad na súčasnú, čiastočne domnelú rotáciu kapitálu.
Možno sa totiž peniaze nepresúvajú z jednej skupiny do druhej. Možno sa skôr mení samotná definícia týchto skupín a spôsob, akým ich investori vnímajú.
▶️ Polovodičová firma môže byť súčasťou AI boomu a zároveň môže byť podľa relatívneho ocenenia zaradená do Value indexu.
A naopak, Value ETF môže mať významnú expozíciu voči technológiám, hoci od neho investor intuitívne očakáva niečo úplne iné.
Hodnotové investovanie tak už nemusí znamenať nákup akcií bánk alebo ropných spoločností za atraktívnu cenu. Pokojne môže ísť aj o technologickú firmu, ktorá je lacná vzhľadom na svoje fundamenty.
AI vytvára zvláštny druh Value 👁️🗨️
Ešte zaujímavejšie je to, čo sa odohráva v rámci samotného boomu umelej inteligencie. Všetko sa začalo najmä softvérom a novými digitálnymi platformami. Druhá fáza je však kapitálovo omnoho náročnejšia.
AI potrebuje čipy, pamäte, servery, dátové centrá, elektrické siete, transformátory, chladenie, stavebné kapacity a ďalšiu infraštruktúru.
Jej rozvoj si teda vyžaduje obrovské množstvo fyzického kapitálu. Technologický boom sa tak postupne prelieva do reálnej ekonomiky.
Už to dávno nie je len o Magnificent 7️⃣
S&P 500 už tento rok neodráža iba príbeh niekoľkých najväčších technologických spoločností.
493 spoločností z indexu S&P 500, teda firmy mimo takzvanej Magnificent 7, dosiahlo od začiatku roka rast takmer o 14 %.
Existujú dve veľmi odlišné vysvetlenia súčasného vývoja.
- Prvým je skutočná rotácia v prospech Value. Vyššie reálne sadzby, geopolitická fragmentácia, energetická bezpečnosť, návrat výroby do domácich ekonomík a rastúci význam fyzickej infraštruktúry môžu dlhodobo zvýhodňovať firmy s hmotnými aktívami a stabilnejším cash flow. V takom prípade by hodnotové stratégie mohli pokračovať v nadvýkonnosti aj v prostredí, v ktorom investície do AI postupne spomalia.
- Druhé vysvetlenie je však oveľa zaujímavejšie. A vlastne jednoduchšie.
▶️ Investori jednoducho nakupujú najmä to, čo AI potrebuje na svoje fungovanie.
Ak je súčasná výkonnosť spoločností z oblastí polovodičov, dátových centier, energetiky a priemyselnej infraštruktúry predovšetkým dôsledkom obrovského cyklu kapitálových výdavkov, môže byť tohtoročná Value rally iba inou podobou technologického boomu.
A v takom prípade by spomalenie investícií do AI predstavovalo problém aj pre časť súčasných Value pozícií.
FINANCIE KONZERVATÍVNE.
P.S. Toto bol blog č. 167. Všetky predchádzajúce (a mnohé ďalšie) nájdeš na mojom webe.