
Začni investovať so mnou a s Finaxom po svojom boku - podľa stratégií, ktoré sám používam. Vďaka tejto pozvánke teraz získaš zľavu až 1.000 eur riadených až 3 roky bez poplatku.
Publikované: 23 októbra, 2026
Nová podrobná analýza spoločnosti J.P.Morgan ukazuje rozsah investičného boomu v oblasti umelej inteligencie, ocenenie amerických akcií aj rastúci význam súkromného financovania. Zaujímavé závery prináša aj pohľad na americký štátny rozpočet a tradičné portfólio 60/40.
1. Americké akcie sú drahé, no ich ocenenie nemusí klesnúť
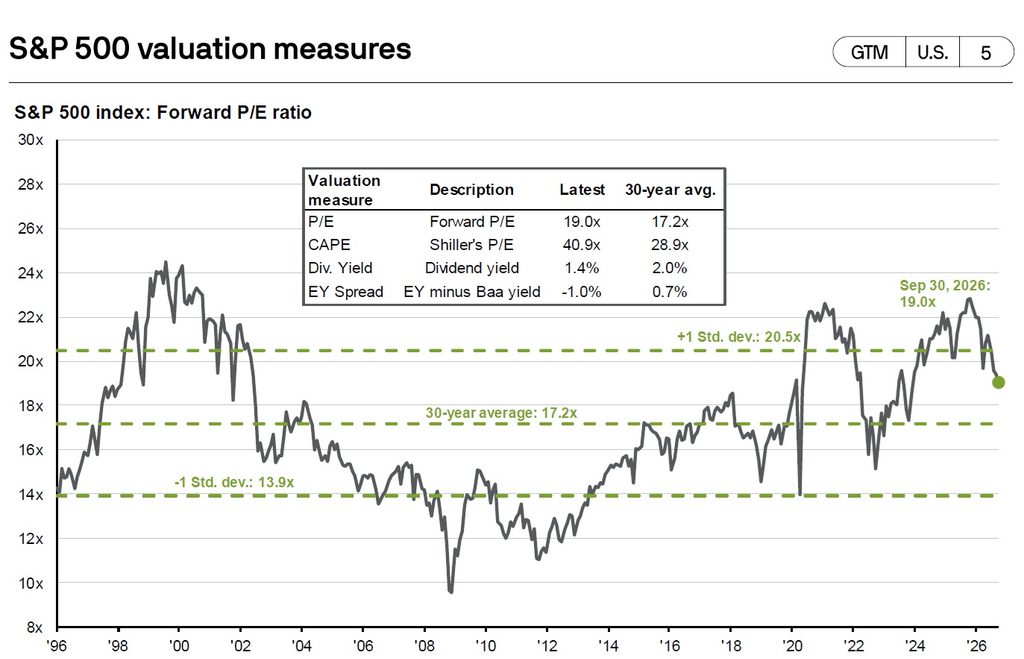
Forwardové P/E indexu S&P 500 dosiahlo k 30. septembru hodnotu 19.
Dlhodobý 30-ročný priemer je pritom 17,2.
Ešte výraznejší rozdiel ukazuje Shillerovo P/E, ktoré dosahovalo 40,9 v porovnaní s historickým priemerom 28,9.
Americký akciový trh tak zostáva drahý aj v kontexte dlhodobej histórie. Nízky dividendový výnos na úrovni 1,4 % zároveň naznačuje, že investori platia za súčasné zisky relatívne vysokú cenu.
Vysoké ocenenie však samo osebe nie je signálom na okamžitý predaj. Viac nám môže napovedať o dlhodobých očakávaných výnosoch než o vývoji trhu v nasledujúcich mesiacoch.
▶️Akciový trh môže zostať drahý dlhšie, než investori očakávajú, a ďalší rast firemných ziskov môže časť vysokého ocenenia ospravedlniť.
2. Umelá inteligencia už nie je len príbehom výrobcov čipov
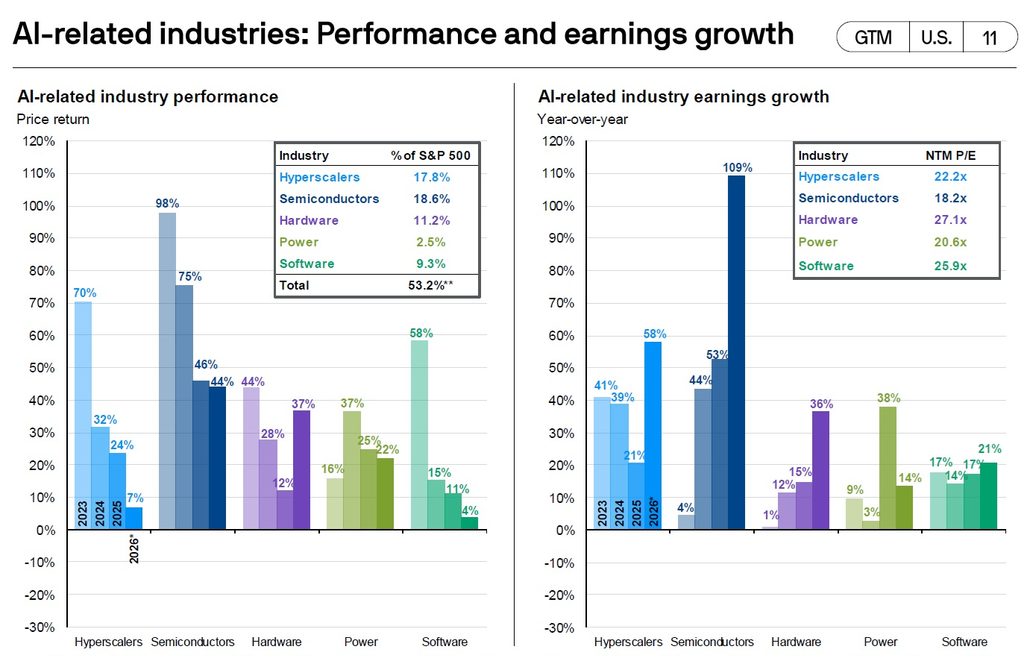
Podľa spoločnosti J.P. Morgan Asset Management predstavovali firmy spojené s umelou inteligenciou ku koncu septembra spoločne viac než 53 % trhovej kapitalizácie indexu S&P 500.
Do tejto skupiny patria prevádzkovatelia rozsiahlych cloudových infraštruktúr, výrobcovia polovodičov a technologického hardvéru, energetické spoločnosti aj softvérové firmy.
Podstatné však je, že tento príbeh nestojí iba na raste cien akcií.
▶️ Dôležitú úlohu zohrávajú aj očakávania budúcich ziskov. Pri výrobcoch polovodičov a ďalších dodávateľoch infraštruktúry pre AI pritom môže byť dynamika ziskov odlišná od dynamiky spoločností prevádzkujúcich cloudové služby.
3. Investície do umelej inteligencie prudko rastú
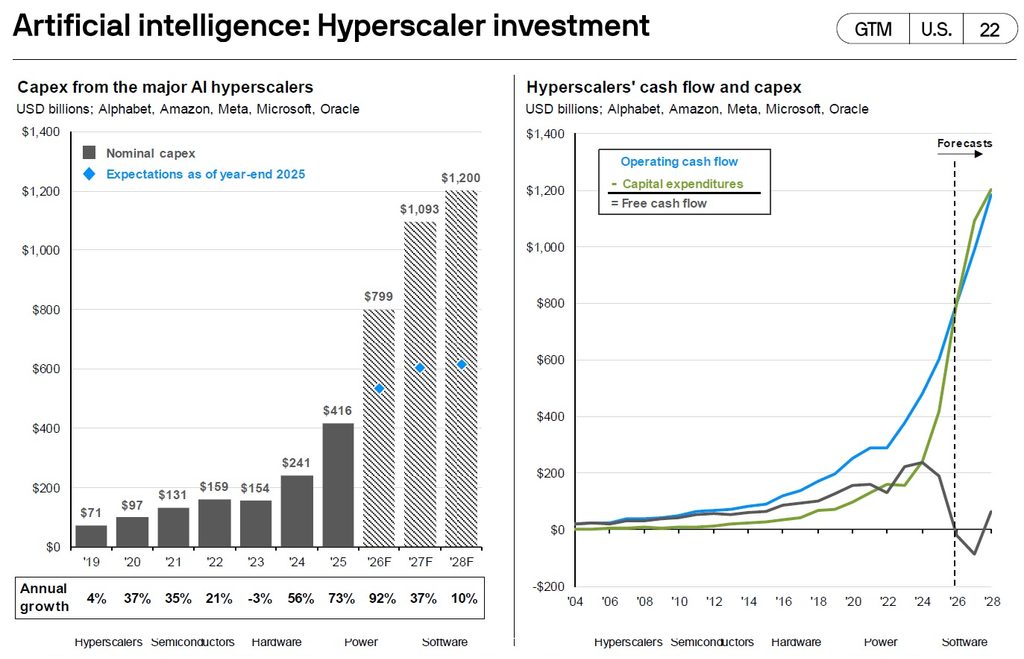
Kapitálové výdavky piatich veľkých technologických spoločností – Alphabetu, Amazonu, Meta Platforms, Microsoftu a Oraclu – dosiahli podľa prehľadu v minulom roku približne 416 miliárd USD.
Konsenzuálne odhady počítajú s nárastom na 799 miliárd USD v roku 2026 a s ďalším zvýšením na 1,093 bilióna USD v roku 2027.
Takýto objem investícií predstavuje obrovskú príležitosť pre dodávateľov čipov, staviteľov dátových centier aj poskytovateľov energetickej infraštruktúry. Zároveň však zvyšuje tlak na návratnosť vloženého kapitálu.
▶️ Základné riziko ale zostáva rovnaké: ekonomické prínosy umelej inteligencie budú musieť byť dostatočne veľké, aby ospravedlnili takéto rozsiahle kapitálové výdavky.
4. Problémy amerického rozpočtu nemožno ignorovať
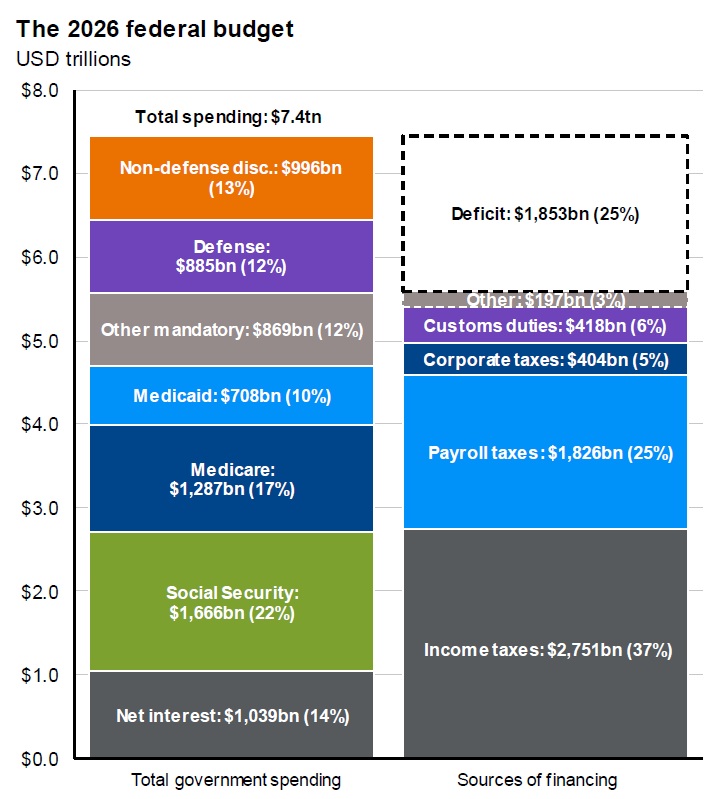
Výdavky federálnej vlády za fiškálny rok 2026 sú odhadom na úrovni 7,4 bilióna USD, zatiaľ čo rozpočtový deficit by mal dosiahnuť približne 1,85 bilióna USD.
Osobitnú pozornosť si zaslúžia náklady na obsluhu dlhu. Čisté úrokové výdavky majú dosiahnuť približne 1,04 bilióna USD, čo predstavuje asi 14 % celkových výdavkov federálnej vlády.
Pre investorov je teda dôležité sledovať nielen absolútnu výšku verejného dlhu, ale aj náklady na jeho obsluhu.
▶️ Rastúce úrokové výdavky obmedzujú priestor na ostatné vládne výdavky a môžu zvyšovať tlak na budúce financovanie štátu.
5. Súkromné kapitálové trhy naberajú na význame
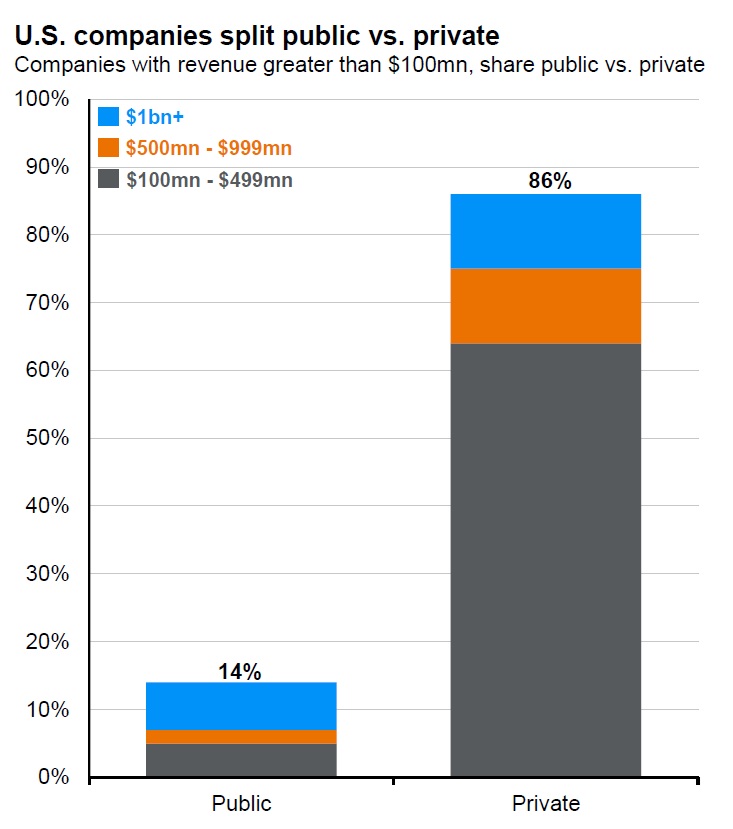
Ďalší graf ukazuje, že väčšina amerických spoločností s ročnými tržbami nad 100 miliónov USD nie je verejne obchodovaná. V súbore sledovanom J.P. Morgan Asset Management zostáva mimo burzy až 86 % spoločností.
Pre investorov, ktorí pri budovaní portfólia zameriavajú pozornosť výlučne na burzové trhy, ide o dôležitú pripomienku. Významná časť podnikateľskej aktivity sa totiž odohráva mimo nich.
▶️ To však automaticky neznamená, že súkromné trhy predstavujú lepšiu investičnú príležitosť. Investori musia zohľadniť aj nižšiu likviditu, obmedzenú dostupnosť a náročnejšie oceňovanie takýchto investícií.
6. Portfólio 60/40 sa bez rebalansovania rýchlo mení
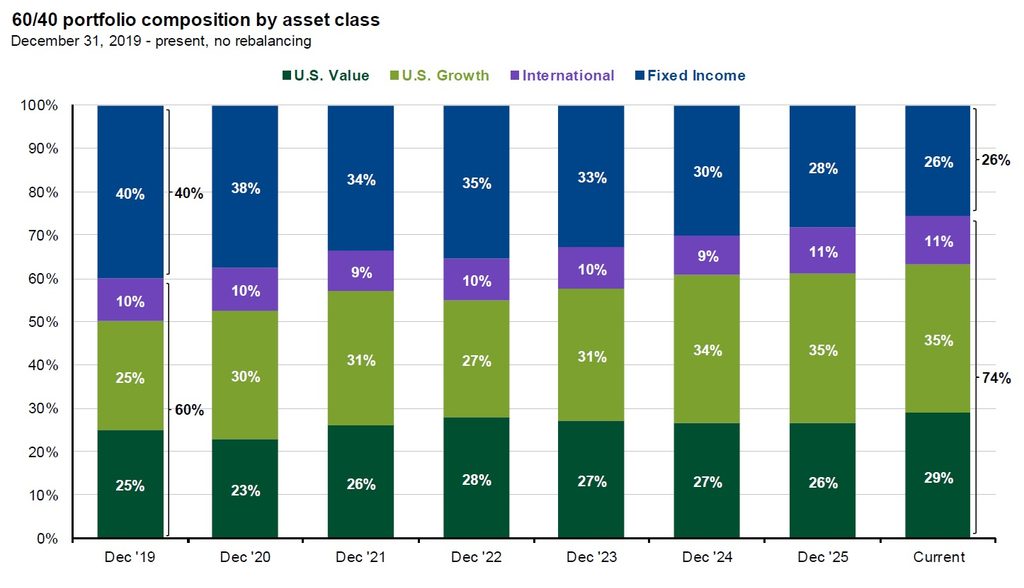
Jeden z najzaujímavejších grafov znázorňuje vývoj tradičného portfólia 60/40 bez priebežného rebalansovania.
Ak na konci roka 2019 tvorili akcie 60 % portfólia a dlhopisy 40 %, v septembri 2026 už podiel akcií dosahoval približne 74 %. Zastúpenie dlhopisov, naopak, kleslo na 26 %.
▶️ Dôvodom je rozdielna výkonnosť jednotlivých zložiek portfólia.
Ak ceny akcií dlhodobo rastú rýchlejšie než ceny dlhopisov, váha akcií v portfóliu prirodzene narastá. Investor tak postupne podstupuje vyššie akciové riziko, hoci svoju pôvodnú investičnú stratégiu formálne nezmenil.
Práve preto je rebalansovanie dôležitou súčasťou správy portfólia. Pomáha udržiavať zamýšľanú úroveň rizika a zabraňuje tomu, aby sa pôvodne diverzifikovaná stratégia postupne zmenila na koncentrovanejšiu stávku na akcie.
7. Diverzifikácia funguje v rôznych obdobiach odlišne
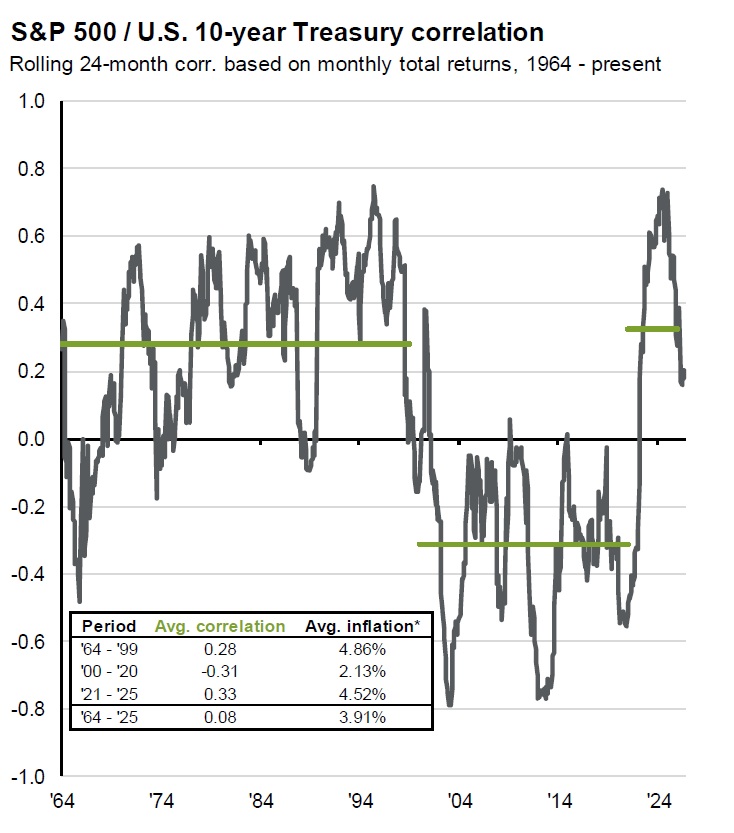
Posledný graf pripomína, že vzťah medzi akciami a dlhopismi nie je nemenný. Priemerná korelácia amerických akcií a desaťročných štátnych dlhopisov dosahovala v rokoch 2000 až 2020 hodnotu −0,31. V období rokov 2021 až 2025 sa však zvýšila na +0,33.
▶️ Dlhopisy teda v posledných rokoch nefungovali ako protiváha akcií tak spoľahlivo ako v niektorých predchádzajúcich obdobiach.
To však automaticky neznamená, že dlhopisy v portfóliu stratili zmysel. Korelácia medzi jednotlivými triedami aktív sa v čase mení a diverzifikácia nikdy nezaručuje ochranu pred každým poklesom.
Jej hlavným cieľom je obmedziť závislosť portfólia od jediného zdroja rizika. Práve preto by investori nemali hodnotiť diverzifikáciu iba podľa toho, ako fungovala v minulosti, ale aj podľa toho, aké riziká môže portfólio podstupovať v odlišnom ekonomickom prostredí.
Zdroj: J.P. Morgan Asset Management
FINANCIE KONZERVATÍVNE.
P.S. Toto bol blog č. 172. Všetky predchádzajúce (a mnohé ďalšie) nájdeš na mojom webe.