
Začni investovať so mnou a s Finaxom po svojom boku - podľa stratégií, ktoré sám používam. Vďaka tejto pozvánke teraz získaš zľavu až 1.000 eur riadených až 3 roky bez poplatku.
Publikované: 14 novembra, 2026
Ak máš dostatok peňazí na financovanie svojho životného štýlu aj budúcich cieľov, možno už nepotrebuješ podstupovať také veľké investičné riziko.
Predstavme si manželský pár, ktorý počas života dokázal nahromadiť značný kapitál a dnes má k dispozícii investičné portfólio v hodnote miliónov eur. A približne 65 % ich majetku je investovaných v akciách.
Zároveň sú si však vedomí toho, že peňazí už majú dostatok (inak povedané – majú bezpečne pokryté všetky doživotné náklady).
▶️ Je teda ich pomer 65 % v akciách priveľký? Alebo si vďaka veľkosti svojho majetku môžu dovoliť nižšie riziko?
Odpoveď nie je taká jednoznačná, ako by sa mohlo na prvý pohľad zdať. Práve naopak. Ukazuje sa, že pri investovaní neexistuje jedno univerzálne správne pre všetkých.
Najskôr potrebuješ vedieť, koľko peňazí potrebuješ 💰
Predtým, než začneme vôbec uvažovať o optimálnom pomere akcií a dlhopisov, potrebujeme poznať naše budúce finančné potreby.
Dobrým začiatkom je vytvoriť si podrobný prehľad pravidelných výdavkov 📋
Koľko mesačne minieš na:
- Bývanie?
- Potraviny?
- Zdravotnú starostlivosť či poistenie?
- či ďalšie nevyhnutné potreby (alebo nepravidelné výdavky ako cestovanie, zábavu, príp. iné väčšie nákupy?)
▶️ Výsledkom je odhad tvojej ročnej spotreby, ktorý ti pomôže vypočítať potrebnú veľkosť tvojho investičného portfólia.
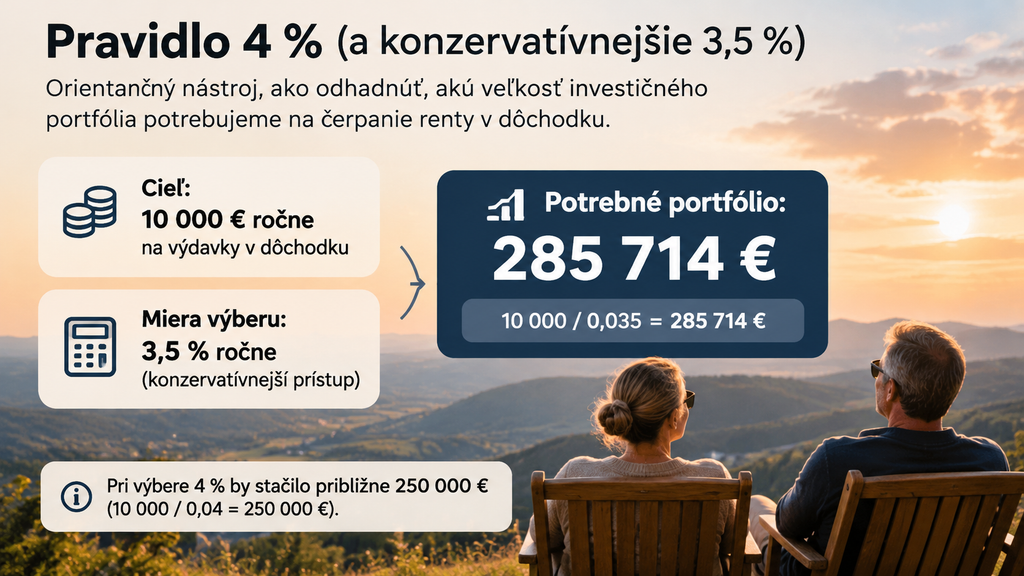
Jedným z orientačných nástrojov je známe pravidlo 4 %. To predpokladá, že investor v prvom roku dôchodku vyberie 4 % počiatočnej hodnoty portfólia a v ďalších rokoch výber upravuje o infláciu. Pri konzervatívnejšom plánovaní môžeme pracovať napríklad s mierou výberov 3,5 %.
Predstavme si investora, ktorý chce počas dôchodku každoročne minúť 10 000 eur. Pri uvedenej miere výberov potrebuje investičné portfólio približne 285.000 eur.
10 000 / 0,035 = 285 714 eur.
Takýto výpočet nám poskytuje základnú predstavu o potrebnom kapitáli. Nejde však o garanciu, že peniaze vystačia za každých trhových podmienok. Výsledok ovplyvňuje najmä dĺžka investičného horizontu, inflácia, výnosy portfólia a načasovanie trhových poklesov.
Do finančného plánu by sme navyše mali zahrnúť aj rezervu na nepredvídateľné udalosti. Napríklad náklady na dlhodobú zdravotnú starostlivosť, ktoré môžu v pokročilom veku predstavovať významnú položku nášho rozpočtu.
Počítajme teda s tým, že náš modelový investor dospeje k záveru, že na pokrytie všetkých očakávaných životných nákladov a vytvorenie dostatočnej rezervy potrebuje približne 400.000 eur.
▶️ Čo však s majetkom, ktorý túto hranicu presahuje?
Nie každý investor potrebuje 100% dynamické portfólio 🗠
Pri investičnom portfóliu, ktoré slúži ako renta (čiže pravidelné vyplácanie úspor) – môžeme ako východisko zvoliť napríklad pomer 50 % akcií a 50 % dlhopisov.
A práve tu sa otvárajú dve zaujímavé možnosti.
Scenár 1: Prioritou je odovzdanie majetku ďalším generáciám ⏩
Zoberme do úvahy, že investor nemá v pláne čerpať peniaze nad rámec svojho základného dôchodkového portfólia. Dodatočný kapitál tak môže jedného dňa odovzdať svojim deťom, vnúčatám alebo charitatívnym organizáciám.
V takom prípade môže dávať zmysel pristupovať k tomuto kapitálu prostredníctvom samostatnej investičnej stratégie.
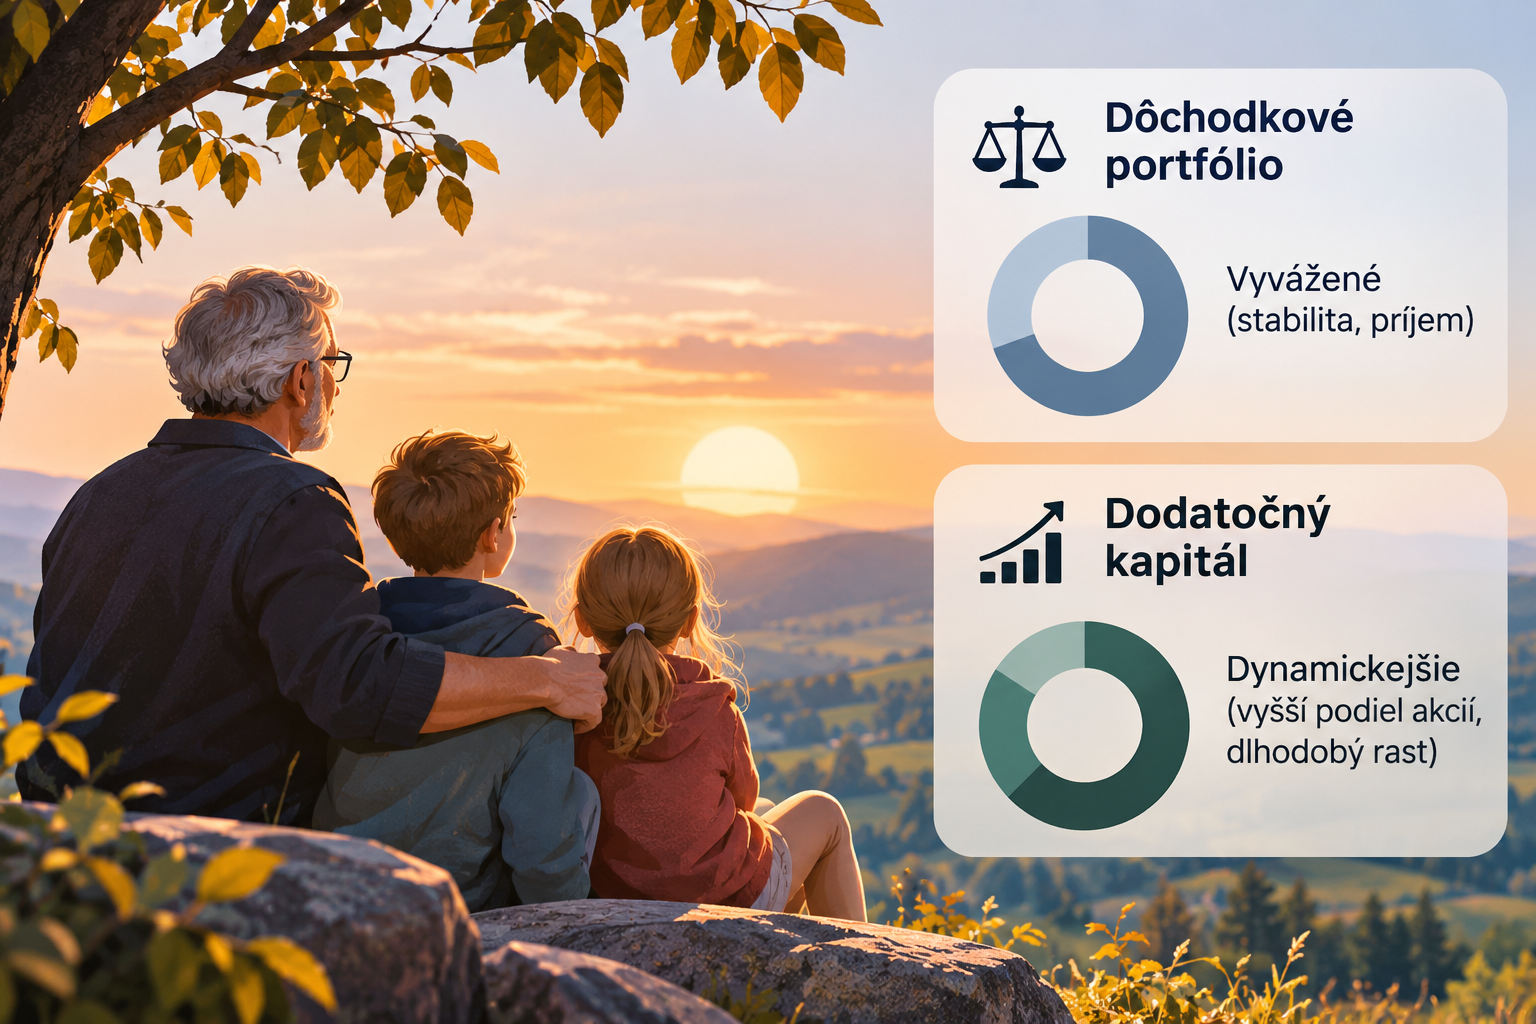
Keďže investor tieto peniaze nepotrebuje na financovanie svojho každodenného života, jeho investičný horizont môže byť výrazne dlhší. Dokonca môže presahovať jeho vlastnú dĺžku života. To vytvára priestor na vyšší podiel akcií a dynamickejšiu investičnú zložku.
Ak má totiž kapitál zostať investovaný ďalšie dekády, jeho hlavnou úlohou už nemusí byť stabilita jeho hodnoty v každom jednotlivom roku. Dôležitejší môže byť dlhodobý rast a zachovanie kúpnej sily pre jeho budúcich príjemcov.
▶️ Výsledkom je teda portfólio, v ktorom základný dôchodkový kapitál zostáva vyvážený, zatiaľ čo dodatočné aktíva majú výrazne dynamickejší profil.
Scenár 2: Prioritou je ochrana už vytvoreného majetku 🛡️
V druhom scenári je finančná situácia investora rovnaká, má však odlišné priority.
Nezáleží mu až tak na tom, aký veľký majetok po sebe zanechá. Chce si predovšetkým užívať dôchodok, zachovať si finančnú nezávislosť a minimalizovať riziko výrazného poklesu hodnoty svojho portfólia. A v takom prípade môže byť vhodnejšie pristupovať k dodatočnému kapitálu úplne opačne.
Namiesto zvyšovania akciovej expozície bude správnejšie, ak väčšiu časť majetku presunie do dlhopisov a ďalších konzervatívnejších investícií.
Vďaka tomu získa stabilnejšie portfólio s nižšou očakávanou volatilitou a nemusí sa tak obávať každého výraznejšieho prepadu akciových trhov.
▶️ Ako vo svojich úvahách pripomína aj Christine Benz z Morningstar, investovanie nie je iba o maximalizovaní výnosu. Ak už máme dostatok kapitálu na dosiahnutie svojich finančných cieľov, nemusíme podstupovať ďalšie riziko iba preto, aby sme zarobili ešte viac.
Individuálny prístup môže mať viacero podôb ↔️
Oba scenáre uvedené vyššie predstavujú dva extrémy. V praxi sa investor môže pokojne rozhodnúť aj pre ich kombináciu: Časť dodatočného kapitálu môže vyčleniť na budúce dedičstvo, ďalšiu na charitatívne účely a zvyšok si ponechať ako rezervu na vlastné zážitky a vyššiu životnú úroveň.
Každá z týchto častí teda môže mať odlišný investičný horizont, účel aj rizikový profil.
▶️ Dôležité je nesnažiť sa všetky ciele financovať jedným univerzálnym portfóliom.
Záverom: Keď máš dosť, nemusíš už toľko riskovať 🎰
Pri zostavovaní investičného portfólia neexistuje univerzálne správny pomer akcií a dlhopisov. Rozhodujúce sú predovšetkým finančné ciele investora, veľkosť jeho majetku, jeho budúce výdavky, investičný horizont ako aj schopnosť znášať prípadné straty.
Investor, ktorého majetok sotva pokrýva očakávané životné náklady, je v úplne inej situácii ako človek, ktorý má k dispozícii dvojnásobok či trojnásobok potrebného kapitálu. Prvý z nich potrebuje zabezpečiť, aby jeho finančný plán fungoval. Druhý má podstatne väčšiu flexibilitu.
▶️ Paradoxom je, že dostatok kapitálu investorovi na jednej strane umožňuje podstupovať vyššie riziko, na druhej strane zároveň znižuje potrebu tak urobiť.
A možno práve v tom spočíva skutočný cieľ investovania. Nenaháňať čo najvyššie výnosy donekonečna. Najmä nie v momente, keď dosiahneme dostatok kapitálu na to, aby sme mohli žiť podľa vlastných predstáv.
FINANCIE KONZERVATÍVNE.
P.S. Toto bol blog č. 177. Všetky predchádzajúce (a mnohé ďalšie) nájdeš na mojom webe.